

Polska firma, która sprzedaje do Niemiec z Polski, zwykle nie musi wystawiać niemieckich e-faktur. Obowiązek dotyczy faktur między firmami, które obie mają w Niemczech siedzibę, zarząd albo placówkę biorącą udział w sprzedaży. Sam niemiecki numer VAT, na przykład z powodu magazynów Amazon FBA, tego nie przesądza. Obowiązek obejmuje za to niemiecką spółkę zależną albo placówkę, która sprzedaje niemieckim firmom: najpóźniej od 2027 albo 2028 roku, zależnie od obrotu.
Jeśli obowiązek Cię dotyczy albo klient z Niemiec prosi o XRechnung lub ZUGFeRD, zwykle nie trzeba wymieniać ERP ani zmieniać pracy magazynu. Potrzebna jest integracja, która pobierze dane faktury z obecnego systemu, zbuduje plik w wymaganym formacie, sprawdzi go i dostarczy odbiorcy uzgodnionym kanałem. Poniżej opisujemy, jak rozpoznać swoją sytuację, jaki format wybrać i jak taki przepływ wygląda w firmie z Subiektem nexo PRO, BaseLinkerem (Base) i sprzedażą na Amazonie.
Przepisy i wyjaśnienia niemieckiego Ministerstwa Finansów (BMF) sprawdziliśmy 26 października 2026 r. Opisujemy technikę wdrożenia; czy Twoja firma ma w Niemczech placówkę w rozumieniu przepisów o VAT, oceni doradca podatkowy.
Kogo dotyczy obowiązek niemieckiej e-faktury
Niemiecka ustawa o VAT wymaga e-faktury przy sprzedaży innej firmie na potrzeby jej działalności, gdy sprzedawca i nabywca są w Niemczech „ansässig”: mają tam siedzibę, miejsce zarządu albo placówkę (Betriebsstätte), która uczestniczy w transakcji. Źródło: § 14 ust. 2 UStG. BMF dodaje, że zagraniczna firma zarejestrowana w Niemczech do VAT, która nie ma tam stałej placówki, może to zaznaczyć na fakturze i w ten sposób wyjaśnić, dlaczego nie wystawia e-faktury. Źródło: BMF, FAQ E-Rechnung, pyt. 3.
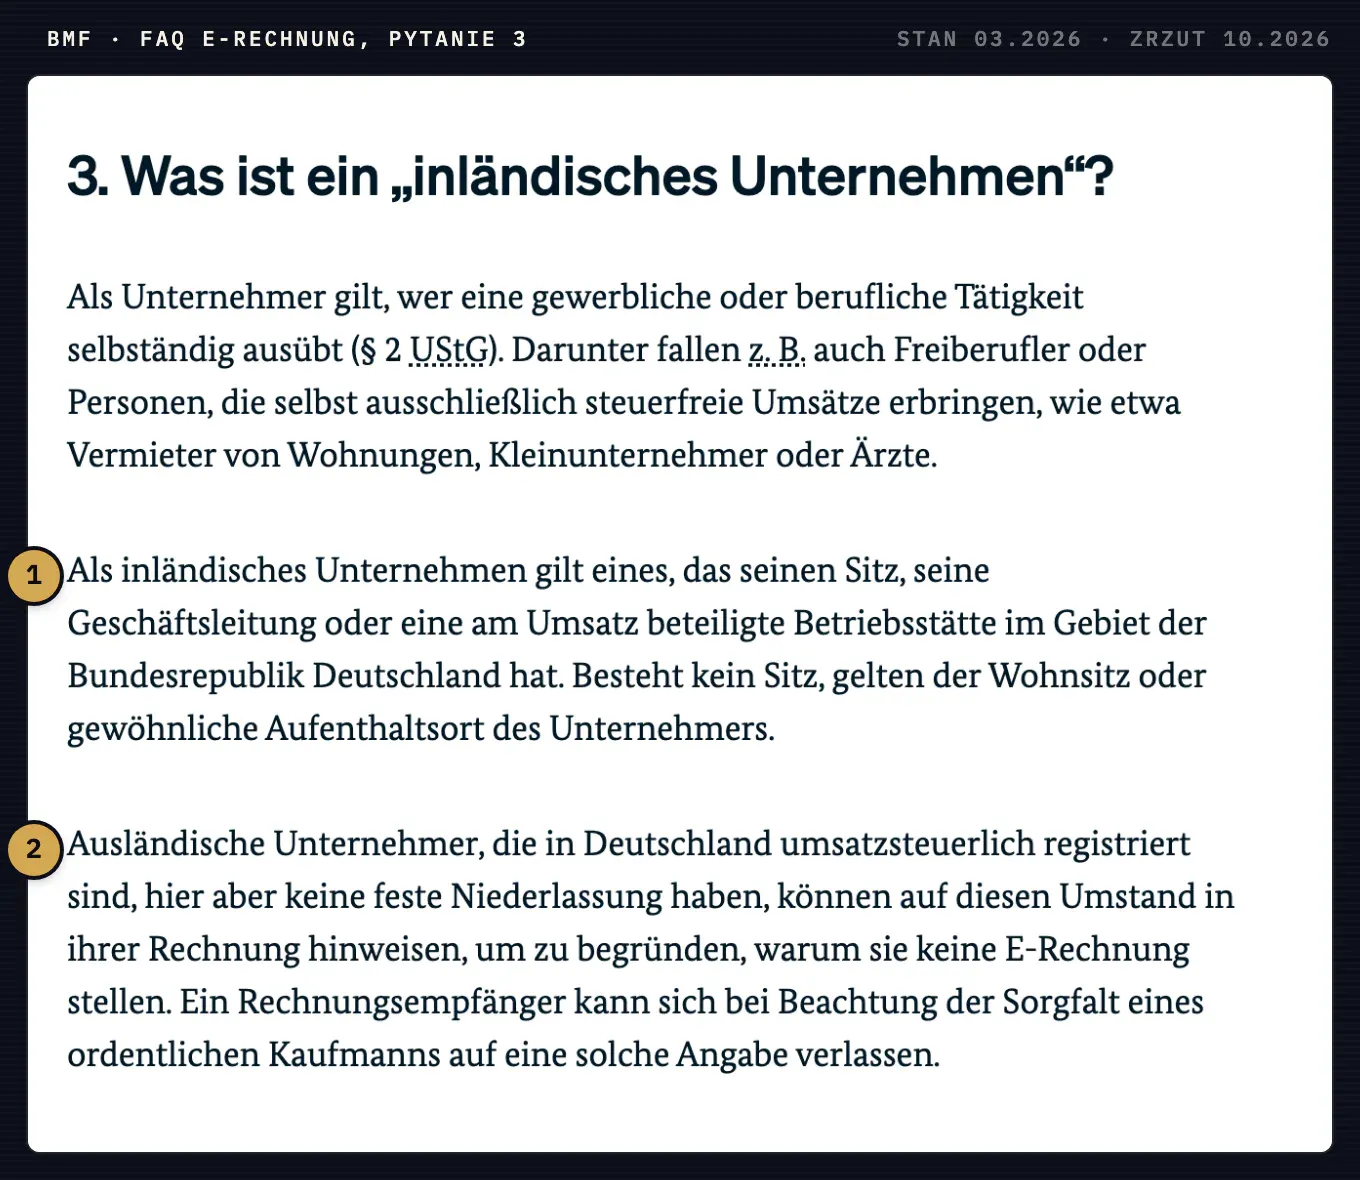
FAQ BMF o e-fakturach, stan z marca 2026 r. 1 Definicja firmy krajowej: siedziba, zarząd albo placówka uczestnicząca w sprzedaży. 2 Firma zarejestrowana do VAT bez stałej placówki w Niemczech może to wskazać na fakturze.
| Sytuacja | Czy trzeba wystawiać niemieckie e-faktury |
|---|---|
| Polska spółka sprzedaje z Polski niemieckim firmom i nie ma placówki w Niemczech | Niemiecki obowiązek jej nie obejmuje, także z niemieckim numerem VAT |
| Niemiecka spółka zależna albo placówka w Niemczech sprzedaje niemieckim firmom | Tak, z okresami przejściowymi do końca 2027 r. |
| Sprzedaż konsumentom przez Amazon albo własny sklep | Nie, zwykły PDF wystarcza |
| Faktury dla niemieckich urzędów | Osobne przepisy o fakturach dla administracji, opisane niżej |
E-faktura nie jest wymagana także przy fakturach do 250 euro brutto, przy części sprzedaży zwolnionej z VAT i u drobnych przedsiębiorców ze zwolnienia (Kleinunternehmer). Od 1 stycznia 2025 r. każda firma krajowa w tym rozumieniu musi za to umieć odebrać e-fakturę, a wystarczy do tego skrzynka e-mail. Źródło: BMF, FAQ, pyt. 4, 8 i 12.
Niemiecki VAT i FBA. Rejestracja do VAT z powodu towaru w niemieckich magazynach Amazona sama nie czyni firmy krajową w rozumieniu przepisów o e-fakturach. Czy w Twojej sytuacji powstaje placówka, zależy od faktów, więc tę ocenę zostaw doradcy.
Polska spółka i KSeF. Fakturę dla niemieckiej firmy polska spółka wystawia w KSeF, a klientowi spoza systemu przekazuje ją w uzgodniony sposób, z kodem QR. Źródło: KSeF, pytania i odpowiedzi. Jeśli ten klient prosi dodatkowo o XRechnung albo ZUGFeRD, plik musi zgadzać się z fakturą w KSeF. Więcej o samym KSeF piszemy w tekście KSeF w sklepie internetowym.
Od 1 lipca 2030 r. unijny pakiet ViDA obejmie ustrukturyzowanymi e-fakturami także sprzedaż między firmami z różnych krajów UE. Źródło: dyrektywa Rady (UE) 2025/516.
Terminy: 2025, 2027, 2028 i próg 800 tys. euro
Od 1 stycznia 2025 r. obowiązuje nowa definicja e-faktury, ale okresy przejściowe w § 27 ust. 38 UStG pozwalają jeszcze wystawiać zwykłe faktury. Źródło: § 27 UStG.
- Sprzedaż w 2025 i 2026 r.: każdy może wystawić fakturę papierową, a PDF albo inny format elektroniczny za zgodą odbiorcy. Fakturę trzeba wystawić do 31 grudnia 2026 r.
- Sprzedaż w 2027 r.: ta możliwość zostaje tylko dla firm, których łączny obrót (Gesamtumsatz) w poprzednim roku kalendarzowym, czyli w 2026 r., nie przekroczył 800 000 euro. Większe firmy wystawiają e-faktury od 1 stycznia 2027 r.
- EDI: dotychczasową wymianę EDI, która nie spełnia wymogów e-faktury, można stosować do końca 2027 r.
- Od 1 stycznia 2028 r.: e-faktura jest obowiązkowa w każdej sprzedaży objętej przepisem.
Jak liczyć obrót przy grupie spółek albo placówce zagranicznej firmy, ustal z doradcą.
Gdy obowiązek już działa, korekta też musi być e-fakturą, w dowolnej praktycznej formie, jeśli z faktury i korekt jasno wynika stan końcowy. Zwykła faktura wystawiona mimo obowiązku nie jest wykroczeniem. Źródło: BMF, pismo z 15.10.2026, nb. 20, 21 i 28. Presja przyjdzie od klientów: zwykła faktura jest dla nich prawidłowa przy odliczeniu VAT tylko tak długo, jak wolno ją wystawiać. Źródło: BMF, FAQ, pyt. 2.
Faktury dla urzędów podlegają osobnym przepisom. Administracja federalna wymaga e-faktur od 27 listopada 2020 r. i przyjmuje je przez własną platformę (formularz, upload, e-mail albo Peppol) po rejestracji wystawcy. Każda faktura musi mieć Leitweg-ID, czyli adres odbiorcy podany w zamówieniu; zamówienia bezpośrednie do 1 000 euro są zwolnione. Źródło: E-Rechnung Bund, FAQ. Kraje związkowe mają własne regulacje.
ZUGFeRD, XRechnung czy zwykły PDF
BMF uznaje za e-faktury formaty zgodne z europejską normą EN 16931, a wprost wymienia XRechnung oraz ZUGFeRD od wersji 2.0.1, z wyjątkiem profili MINIMUM i BASIC-WL. Źródło: BMF, FAQ, pyt. 7.
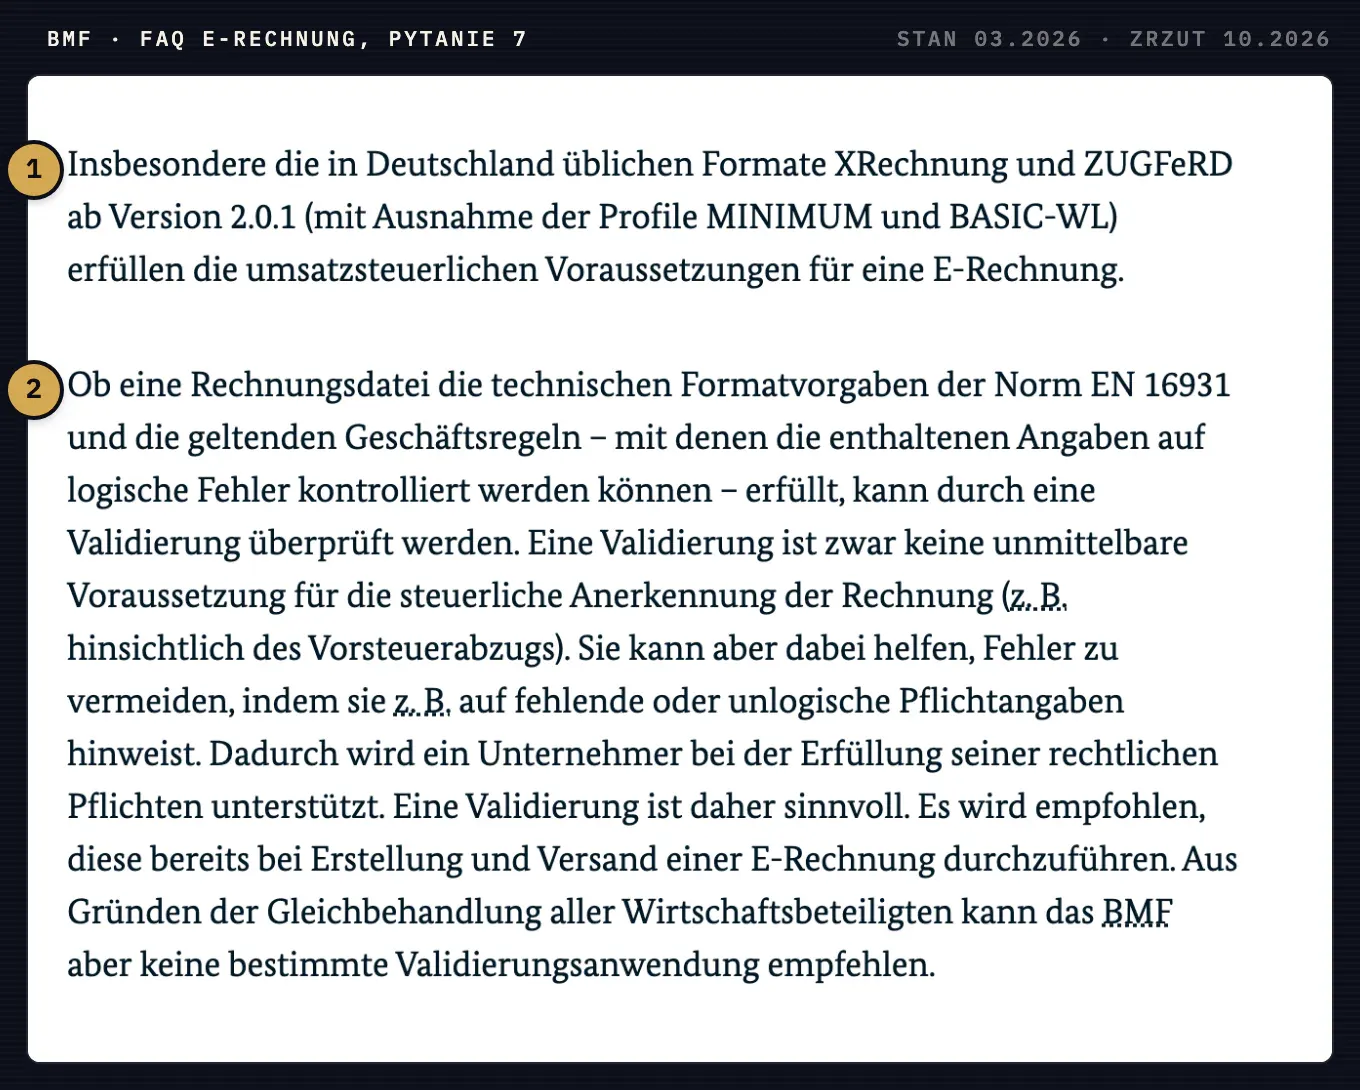
FAQ BMF o e-fakturach, stan z marca 2026 r. 1 Formaty uznane za e-fakturę: XRechnung i ZUGFeRD od wersji 2.0.1 bez profili MINIMUM i BASIC-WL. 2 Walidacja nie jest warunkiem ważności faktury, ale BMF zaleca ją przy tworzeniu i wysyłce.
| Co to jest | Kiedy wystarcza | Na co uważać | |
|---|---|---|---|
| Zwykły PDF | Dokument do czytania, bez danych dla systemu | Sprzedaż konsumentom; między firmami w okresie przejściowym, za zgodą odbiorcy | Od 2025 r. nie jest e-fakturą |
| ZUGFeRD | PDF/A-3 z osadzonym plikiem XML (UN/CEFACT CII) | Między firmami, gdy odbiorca czyta PDF, a jego księgowość pobiera dane z XML | Wiążące są dane z XML, więc PDF musi im odpowiadać |
| XRechnung | Sam plik XML (UBL albo CII), niemiecka specyfikacja normy EN 16931 | Faktury dla urzędów; między firmami, gdy odbiorca o nią prosi | Odbiorca potrzebuje przeglądarki XML; wersja 4.0 ma wyjść wiosną 2027 r. |
| Peppol | Sieć do przesyłania e-faktur między systemami | Gdy odbiorca albo urząd przyjmuje faktury tym kanałem | Określa kanał, format wybierasz osobno; potrzebny dostawca dostępu |
ZUGFeRD rozwija niemieckie forum FeRD Źródło: FeRD, ZUGFeRD, a przy rozbieżności między częścią PDF i XML wiążący jest XML. Źródło: BMF, FAQ, pyt. 12a. XRechnung rozwija KoSIT: wersja 3.0 obowiązuje co najmniej do 31 lipca 2027 r., a do sprawdzania plików jest walidator KoSIT z konfiguracją XRechnung. Źródło: KoSIT, XRechnung.
Walidacja. Pismo BMF z 15 października 2026 r. rozróżnia błąd formatu i błąd reguły biznesowej. Dla VAT plik z błędem reguły, który nie dotyczy obowiązkowych danych faktury, nadal jest e-fakturą. Technicznie nie jest jednak zgodny z normą i program odbiorcy może go odrzucić (nb. 22 i 23). Dlatego sprawdzamy każdy plik przed wysyłką.
Ceny brutto. Sklepy liczą zwykle od cen brutto, a norma EN 16931 od kwot netto. Przy wielu pozycjach powstają różnice groszowe, na których walidacja się zatrzymuje. BMF dopuszcza do końca 2027 r. uproszczenie: w części strukturalnej tylko sumy według stawek VAT, a pełna lista pozycji w czytelnym załączniku (nb. 19). Sposób zaokrąglania lepiej ustalić przed pierwszą fakturą.
Format to jedno, dostarczenie drugie
Wygenerowanie pliku, wysyłka mailem, Peppol i dostarczenie do platformy urzędu to osobne elementy rozwiązania. Między firmami przepisy nie narzucają kanału, ustalają go strony umowy. Źródło: BMF, FAQ, pyt. 8.
W BaseLinkerze (Base) metoda API addOrderInvoiceFile pozwala podmienić plik faktury wystawionej w Base na PDF z zewnętrznego systemu, na przykład ERP. Wymaga identyfikatora faktury w Base, a numer z ERP może zastąpić numer nadany przez Base. Źródło: Base API, addOrderInvoiceFile. Base używa takiego pliku przy wysyłce faktury klientowi i przekazaniu jej do marketplace’ów, między innymi Amazona. Źródło: Base, faktury dodane przez API.
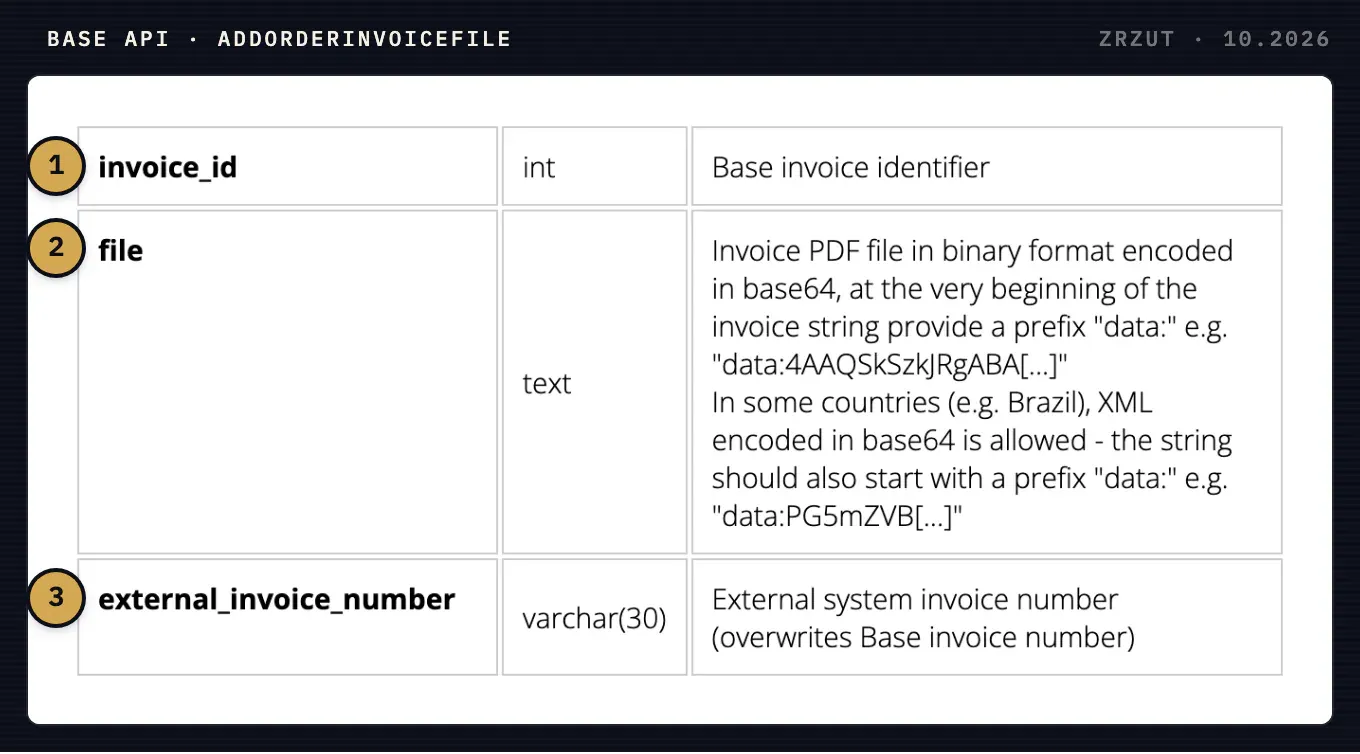
Metoda addOrderInvoiceFile w dokumentacji API Base, październik 2026 r. 1 Identyfikator faktury w Base: plik trafia do istniejącej faktury zamówienia. 2 Plik PDF w base64; XML dokumentacja dopuszcza tylko w niektórych krajach, na przykład w Brazylii. 3 Numer faktury z ERP zastępuje numer z Base.
Dla ZUGFeRD to wystarcza, bo XML jest w środku PDF-a. Samodzielnego pliku XRechnung tą drogą nie dostarczysz, więc potrzebny jest osobny kanał: e-mail wysyłany przez integrację, Peppol albo platforma urzędu. Upload wymaga też jednoznacznego połączenia faktury z ERP z zamówieniem i fakturą w Base. Gdy faktury w ERP powstają zbiorczo albo z ręcznie edytowanych zamówień, to połączenie trzeba zaprojektować, zanim ruszy automat.
Faktury wystawiane w samym Base to inna droga: w styczniu 2025 r. Base dodał eksport XML w formacie ZUGFeRD. Źródło: Base, spis aktualizacji, styczeń 2025. Publiczny opis nie podaje profilu ani sposobu dostarczenia pliku, więc wynik trzeba najpierw sprawdzić w walidatorze.
Przepływ faktury krok po kroku
Schemat, który stosujemy, gdy faktura powstaje w ERP, a zamówienia obsługuje BaseLinker (Base):
- ERP: faktura albo korekta powstaje jak dotąd, w tej samej serii i z tymi samymi danymi.
- Integracja: odczytuje dane faktury bezpośrednio z ERP, bez odczytywania PDF-a przez OCR.
- Integracja: buduje XML w wymaganym profilu, a dla ZUGFeRD składa PDF/A-3 z osadzonym XML.
- Walidacja: plik jest sprawdzany według EN 16931 i, dla XRechnung, reguł KoSIT. Przy błędzie faktura czeka, a wskazana osoba dostaje powiadomienie.
- BaseLinker (Base): integracja przypina plik do właściwego zamówienia.
- Wysyłka: e-mail z Base, Peppol albo platforma urzędu, dopiero po kroku 5.
- Archiwum: plik trafia tam, gdzie firma przechowuje faktury.
Kolejność ma znaczenie. Jeśli automat w Base wysyła klientowi fakturę po zmianie statusu zamówienia, musi poczekać, aż integracja wgra gotowy plik. Inaczej klient dostanie zwykły PDF, a e-faktura dojdzie później albo wcale. O tym, który system powinien wystawiać dokumenty, piszemy w poradniku o integracji BaseLinkera i Apilo z ERP.
Przykład: Subiekt nexo PRO
W Subiekcie nexo PRO dane faktur odczytujemy przez Sferę, czyli interfejs programistyczny linii InsERT nexo PRO opisany w dokumentacji SDK. Źródło: InsERT, SDK nexo PRO. Kwoty, stawki, dane nabywcy i powiązania korekt pochodzą z bazy programu, a nie z wydruku. Zakres zależy od wersji, licencji i danych, które firma faktycznie wpisuje: brak e-maila albo numeru VAT nabywcy w kartotece wyjdzie przy pierwszej walidacji. Integracja może działać na jednym stale włączonym komputerze z Windowsem z dostępem do wspólnej bazy ERP. W innych programach zmienia się tylko sposób odczytu danych.
Ten przepływ sprawdziliśmy w środowisku testowym z Subiektem nexo PRO i Base: odczyt faktur i wybranych korekt przez Sferę, wygenerowanie i walidację XML, utworzenie ZUGFeRD, wgranie go przez API Base i ponowne pobranie z zachowanym osadzonym XML. To potwierdza, że te elementy działają razem. U każdej firmy sprawdzamy je jeszcze na jej dokumentach, powiązaniach zamówień i automatyzacjach. Wysyłkę przez Peppol i przyjęcie faktury przez platformę urzędu potwierdzamy osobno, przy konkretnym odbiorcy.
Amazon i własny sklep
Amazon. Najpierw ustal, kto wystawia faktury do zamówień z Amazona: Amazon w Twoim imieniu w usłudze VCS czy Ty. Źródło: Amazon SP-API, VAT Calculation Service. Korzystanie z FBA tego nie rozstrzyga. Na amazon.de VCS tworzy XRechnung od 15 grudnia 2025 r. i ZUGFeRD od 27 maja 2026 r., ale tylko dla klientów Amazon Business, którzy wybrali e-faktury. Sprzedawca z własnymi fakturami może wgrać ZUGFeRD w zarządzaniu zamówieniami albo przez API, a XRechnung Amazon jeszcze nie przyjmuje. Amazon zastrzega też, że do jednego zamówienia nie może być dwóch faktur, a VCS nie obsługuje korekt e-faktur. Źródło: Amazon Seller Central, e-faktury VAT w Niemczech. Jeśli wystawiasz faktury sam, ZUGFeRD z ERP jest dziś jedynym formatem e-faktury, który da się wgrać do zamówienia. To, czy Base przekaże taki plik do Amazona bez zmian, sprawdzamy przy wdrożeniu na koncie klienta.
Własny sklep. Jeśli sprzedaje niemiecka spółka, sklep musi wiedzieć, kiedy kupuje firma. BMF nie kwestionuje zwykłej faktury, jeśli sprzedawca nie wiedział i przy należytej staranności nie mógł wiedzieć, że kupującym jest firma (pismo z 15.10.2026, nb. 5). Pole na nazwę firmy i numer VAT w koszyku daje integracji jasny sygnał, kiedy zbudować e-fakturę.
Przypadki, które wychodzą w testach
- Korekty: integracja musi znać powiązanie korekty z fakturą pierwotną w ERP i przenieść je do XML.
- Waluty: przy fakturze w innej walucie niż euro kwota VAT musi być podana także w euro; norma EN 16931 ma na to osobne pole (BT-111).
- Płatności: zamówienie opłacone z góry kartą albo przez marketplace powinno mieć w XML kwotę zapłaconą i właściwy sposób płatności. XRechnung wymaga sekcji z informacją o płatności.
- Brakujące dane odbiorcy: e-mail do wysyłki, numer VAT, pełny adres, a dla urzędów Leitweg-ID. Pole „Buyer reference” (BT-10) między firmami można wypełnić symbolem zastępczym, na przykład „-”. Źródło: BMF, FAQ, pyt. 6.
- Ponowienie i duplikaty: każda faktura ma w integracji swój status. Ponowienie po błędzie sieci nie może wgrać drugiej kopii do Base ani wysłać klientowi dwóch maili.
Uruchomienie i utrzymanie
Poza programem, który tworzy pliki, wdrożenie obejmuje konfigurację (serie objęte e-fakturami, mapowanie płatności, automaty wysyłki w Base), test na rzeczywistym procesie z prawdziwymi typami dokumentów i powiadomienia o błędach z jasno wskazanym adresatem. Wiosną 2027 r. ma wyjść XRechnung 4.0, więc ktoś musi też zaktualizować profil i reguły walidacji.
Osobno trzeba uzgodnić przechowywanie. W Niemczech fakturę przechowuje się osiem lat, a część strukturalną e-faktury w niezmienionej postaci. Źródło: BMF, FAQ, pyt. 13. Folder z plikami XML na komputerze integracji nie jest jeszcze archiwum spełniającym wszystkie wymagania. Ustal, gdzie trafiają pliki i kto za nie odpowiada: ERP, system dokumentów albo biuro rachunkowe.
Co przygotować przed rozmową z wykonawcą
- Nazwę i wersję ERP, rodzaj licencji (na przykład Subiekt nexo PRO ze Sferą) i miejsce, w którym działa baza.
- System obsługi zamówień, czyli BaseLinker (Base), Apilo albo inny, oraz kanały sprzedaży.
- Informację, kto wystawia faktury do zamówień z Amazona: Amazon w usłudze VCS czy Ty.
- Listę odbiorców e-faktur: niemieckie firmy, urzędy z Leitweg-ID, i kanał, jakiego oczekują.
- Wnioski doradcy podatkowego: która spółka jest objęta obowiązkiem i od kiedy.
- Przykładowe dokumenty z zamaskowanymi danymi: fakturę, korektę, fakturę walutową i zamówienie opłacone z góry.
- Opis obecnych automatów, które wysyłają faktury z Base i ze sklepu.
- Miejsce, w którym dziś przechowujecie faktury, i osobę, która ma dostawać powiadomienia o błędach.
Najczęstsze pytania
Czy polska firma z niemieckim numerem VAT musi wystawiać e-faktury w Niemczech?
Sam numer VAT tego nie przesądza. Obowiązek dotyczy faktur między firmami, gdy sprzedawca i nabywca mają w Niemczech siedzibę, zarząd albo placówkę, która uczestniczy w sprzedaży. Według BMF firma zarejestrowana do VAT bez stałej placówki w Niemczech może to zaznaczyć na fakturze. Swoją sytuację potwierdź z doradcą podatkowym.
Czy sprzedaż przez Amazon FBA oznacza obowiązek e-faktur?
Nie automatycznie. Sprzedaż konsumentom nie jest objęta obowiązkiem, a magazyn FBA w Niemczech zwykle oznacza rejestrację do VAT, która sama obowiązku nie tworzy. Osobno ustal, kto wystawia faktury do zamówień z Amazona: Amazon w usłudze VCS czy Ty.
ZUGFeRD czy XRechnung: co wybrać?
W sprzedaży między firmami oba formaty spełniają niemieckie wymagania, ZUGFeRD od wersji 2.0.1, bez profili MINIMUM i BASIC WL. ZUGFeRD sprawdza się, gdy odbiorca nadal czyta PDF, a fakturę wysyłasz przez BaseLinkera (Base) albo wgrywasz do Amazona, który od sprzedawców przyjmuje dziś tylko ten format e-faktury. XRechnung wybierz, gdy fakturujesz urząd albo klient o nią prosi.
Czy muszę wymienić ERP, żeby wystawiać niemieckie e-faktury?
Zwykle nie. Integracja może pobierać dane faktur z obecnego ERP, na przykład z Subiekta nexo PRO przez Sferę, budować z nich XRechnung albo ZUGFeRD, walidować je i przypinać do zamówień w Base. Ograniczeniem bywają brakujące dane w kartotekach i licencja ERP.
Czy BaseLinker (Base) obsługuje XRechnung i ZUGFeRD?
Częściowo. W styczniu 2025 r. Base dodał eksport XML w formacie ZUGFeRD dla faktur wystawionych w Base, ale publiczny opis nie podaje profilu ani sposobu dostarczenia. Gdy faktury powstają w ERP, Base przyjmuje przez API plik PDF faktury, także ZUGFeRD z osadzonym XML, i używa go przy wysyłce do klienta. Samodzielnego pliku XRechnung tą drogą nie dostarczysz.
Czy do niemieckich e-faktur potrzebny jest Peppol?
W sprzedaży między firmami nie. Niemieckie przepisy nie narzucają kanału przesyłania, wystarczy na przykład e-mail uzgodniony z odbiorcą. Peppol jest jedną z dróg do platformy faktur administracji federalnej, a część firm może go wymagać w umowie.
Jak pracujemy przy takim wdrożeniu
Łączymy obecny ERP i system zamówień z niemieckimi e-fakturami w ramach integracji e-commerce: odczyt danych, XRechnung albo ZUGFeRD, walidacja, BaseLinker (Base) i kanał dostarczenia. Doradztwa podatkowego nie prowadzimy; pracujemy na ustaleniach Twojego doradcy.
Umów rozmowę i napisz w zgłoszeniu, jakiego ERP i systemu zamówień używasz oraz jak ma płynąć faktura: od wystawienia do odbiorcy. Na tej podstawie ustalimy zakres wdrożenia.